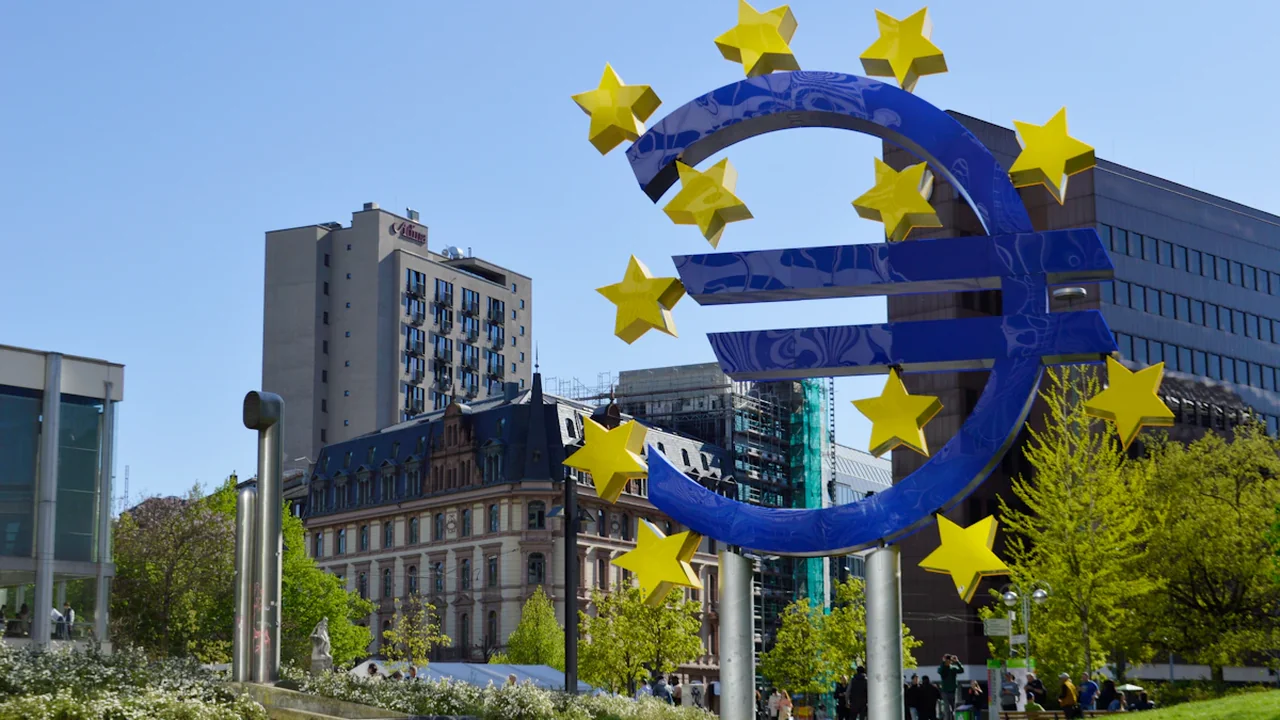
Eiropas Centrālās bankas (ECB) Padome 2026. gada 10. septembrī lems par trim galvenajām eiro zonas procentu likmēm. ECB monetārās politikas sanāksmju kalendārs nosaka paziņojuma datumu, un tieši ECB oficiālais lēmuma teksts pēc sanāksmes noteiks atbildi uz šo jautājumu. Latvijas kredītņēmējiem, noguldītājiem un mazajiem uzņēmumiem šis datums ir svarīgs, jo lēmums var ietekmēt EURIBOR gaidas un turpmāko finansēšanas cenu virzienu.
Autors: DokiShop ekonomikas redakcija
Izšķiršanās 10. septembrī
- Jautājums: vai ECB pēc 10. septembra sanāksmes samazinās vismaz vienu galveno procentu likmi?
- Termiņš: 2026. gada 10. septembris, kad ECB publicēs monetārās politikas lēmumu.
- TAIP: vismaz viena no trim ECB pamatlikmēm ir zemāka nekā iepriekšējā lēmumā.
- NĒ: neviena no trim pamatlikmēm netiek samazināta.
- Izšķirošais avots: ECB oficiālais lēmuma paziņojums pēc Padomes sanāksmes.
Šis nav spriedums par to, vai konkrēta Latvijas banka samazinās klientam kredīta likmi tajā pašā dienā. ECB pamatlikmes un banku piedāvātās aizdevumu vai noguldījumu likmes nav viens un tas pats, lai gan centrālās bankas lēmums var ietekmēt abas.
Lasi arī: ECB 10. septembra likmes: vai Latvijā mazināsies kredītu slogs?
Ko ECB faktiski var mainīt
ECB Padome nosaka trīs galvenās procentu likmes eiro zonā: noguldījumu iespējas likmi, galveno refinansēšanas operāciju likmi un aizdevumu iespējas likmi. Šajā prognozes jautājumā pietiek ar vienas no šīm likmēm samazinājumu, lai rezultāts būtu TAIP.
ECB lēmumi nosaka plašāku monetārās politikas vidi, nevis automātisku cenu lapu katrā komercbankā. Bankas savu klientu likmju piedāvājumu veido, vērtējot finansējuma izmaksas, konkurenci, klienta risku, aizdevuma termiņu un citus līguma nosacījumus.
Latvijas Banka kā Eirosistēmas daļa skaidro, ka eiro zonas monetārā politika ietekmē Latviju caur kreditēšanu, uzkrājumu ienesīgumu, inflāciju un ekonomisko aktivitāti. Tādēļ ECB paziņojums ir svarīgs signāls, taču tā ietekme uz mājsaimniecību budžetu parasti nav tūlītēja un visiem nav vienāda.
Kāpēc Latvijas aizņēmēji seko EURIBOR, ne tikai ECB likmēm
Daudziem mājokļa kredītiem Latvijā mainīgā daļa ir piesaistīta EURIBOR. Ja tirgus pēc ECB lēmuma un jaunām ekonomikas prognozēm sagaida zemākas likmes, EURIBOR var reaģēt vēl pirms lēmuma vai pēc tā. Taču tas nav garantēts: tirgus bieži jau iepriekš cenās iekļauj gaidīto scenāriju.
Kredīta maksājums var mainīties ar nobīdi
Pat EURIBOR kritums parasti nenonāk līdz ikmēneša maksājumam uzreiz. Izšķirošs ir līgumā noteiktais likmes pārskatīšanas datums — piemēram, pēc trīs, sešiem vai divpadsmit mēnešiem. Aizņēmējam jāpārbauda arī bankas pievienotā likme, kas parasti nemainās tikai tādēļ, ka ECB ir pieņēmusi jaunu lēmumu.
Fiksētas likmes kredītam esošais maksājums var palikt nemainīgs līdz līguma termiņa vai pārskatīšanas brīdim. Savukārt jaunam aizņēmējam svarīgs būs bankas konkrētais piedāvājums pēc lēmuma, nevis tikai virsraksts par ECB samazinājumu.
Mazajiem uzņēmumiem situācija ir līdzīga. Zemāks ECB likmju līmenis var uzlabot kreditēšanas fonu, tomēr katra uzņēmuma finansēšanas izmaksas nosaka arī apgrozījums, nodrošinājums, nozare un uzņēmuma riska novērtējums.
Inflācija un ekonomikas dati noteiks noskaņojumu
Likmju samazinājums parasti kļūst ticamāks, ja ECB redz noturīgu inflācijas tuvošanos savam mērķim un vienlaikus vājinās ekonomiskā aktivitāte vai kreditēšana. Tomēr Padome vērtē ne tikai vienu cenu indeksu. Nozīme ir arī pakalpojumu inflācijai, algu kāpumam, darbaspēka tirgum, patēriņam, uzņēmumu noskaņojumam un ārējiem cenu riskiem.
Ja jaunākie dati rādīs, ka cenu spiediens eiro zonā saglabājas noturīgs, ECB var izvēlēties likmes nemainīt, lai nesteigtos ar stimulēšanu. Ja inflācijas risks mazināsies un ekonomiskā aina kļūs vājāka, samazinājuma arguments pastiprināsies.
Svarīgi nošķirt datus no secinājuma. Pat ja viens rādītājs šķiet labvēlīgs likmju samazinājumam, tas pats par sevi nepasaka, kā balsos ECB Padome. Lēmums tiek pieņemts, izvērtējot kopainu un centrālās bankas prognozes.
Kā oficiāli noteiks atbildi
Pēc 10. septembra sanāksmes jāskatās ECB publicētais monetārās politikas lēmums un jāsalīdzina tajā norādītās trīs pamatlikmes ar iepriekšējā lēmuma līmeni. Izšķiršanai nav nepieciešams vērtēt tirgus komentārus, banku reklāmas vai to, cik ātri mainās EURIBOR.
Ja paziņojumā kaut viena no trim likmēm ir zemāka, atbilde ir TAIP. Ja visas trīs paliek iepriekšējā līmenī vai tiek mainītas citā virzienā, atbilde ir NĒ, jo jautājums attiecas tieši uz samazinājumu. Tādējādi paziņojums vienlaikus ir gan publiskais pierādījums, gan izšķiršanās brīdis.
Divi iespējamie scenāriji pēc Padomes sanāksmes
Ja ECB samazina vismaz vienu pamatlikmi
TAIP rezultāts nozīmētu, ka ECB oficiālajā 10. septembra paziņojumā vismaz viena no trim galvenajām likmēm ir zemāka nekā iepriekš. Tas varētu nostiprināt gaidas par zemākām īstermiņa naudas tirgus likmēm un ar laiku mazināt daļas mainīgo kredītu maksājumus.
Vienlaikus noguldītājiem zemāku likmju vide var nozīmēt, ka termiņnoguldījumu piedāvājumi kļūst mazāk dāsni. Konkrētais rezultāts būs atkarīgs no banku konkurences un katra produkta termiņa.
Ja ECB likmes nemaina
NĒ rezultāts būtu tad, ja visas trīs pamatlikmes paliktu iepriekšējā līmenī. Tas nenozīmētu, ka EURIBOR noteikti kāps vai ka bankas nevar mainīt savus piedāvājumus. Tas tikai apliecinātu, ka 10. septembra ECB lēmumā nav veikts pamatlikmju samazinājums.
Likmju pauze varētu liecināt, ka Padome vēlas vairāk pārliecības par inflācijas virzību vai ekonomikas datiem. Šādā situācijā kredītņēmējiem īpaši svarīgi nesajaukt ECB lēmumu ar personiska aizdevuma cenu: abi procesi ir saistīti, bet nav identiski.
Kā pārbaudīt lēmuma ietekmi savām finansēm
Pēc ECB paziņojuma nav jāpieņem sasteigti lēmumi par kredīta pārfinansēšanu vai uzkrājumu pārvietošanu. Vispirms ir vērts salīdzināt savu līgumu ar reāli pieejamo bankas piedāvājumu.
- Pārbaudiet, vai aizdevumam ir mainīgā vai fiksētā likme.
- Noskaidrojiet EURIBOR pārskatīšanas datumu un bankas pievienoto likmi.
- Salīdziniet kopējās kredīta izmaksas, ne tikai sākotnējo procentu likmi.
- Noguldījumam izvērtējiet termiņu, priekšlaicīgas izbeigšanas nosacījumus un garantiju.
- Uzņēmuma finansējumam prasiet bankai aktualizētu piedāvājumu pēc lēmuma, ja plānota aizņemšanās.
Eiropas Centrālā banka savā monetārās politikas kalendārā publicē Padomes sanāksmju un lēmumu paziņojumu grafiku. Latvijas Banka savukārt sniedz skaidrojumu par eiro zonas monetārās politikas nozīmi Latvijai. Līdz paziņojumam uzmanības centrā būs jaunākie eiro zonas inflācijas, algu un ekonomiskās aktivitātes rādītāji, bet konkrēto atbildi dos tikai ECB lēmuma teksts pēc 10. septembra sanāksmes.
Avots: European Central Bank
Konteksts un darbības Par šo rakstu
Avots un pārbaude Lēmuma pārbaude
Rezultātu noteiks ECB 2026. gada 10. septembra oficiālais monetārās politikas lēmums.
- Salīdzināt visas trīs ECB galvenās likmes ar iepriekšējo lēmumu.
- Pārbaudīt ECB paziņojuma datumu un lēmuma formulējumu.
- Nošķirt ECB pamatlikmes no banku klientu likmēm.
- Pārbaudīt sava kredīta EURIBOR pārskatīšanas datumu.
- Avots
- Eiropas Centrālā banka
- Tvērums
- Latvija
- Atjaunots
- 2026-08-15 11:06
Avots un pārbaude
Ziņot par uzticamības problēmu
Nosūti signālu moderācijai.

Komentāri